Leitura de 7 min
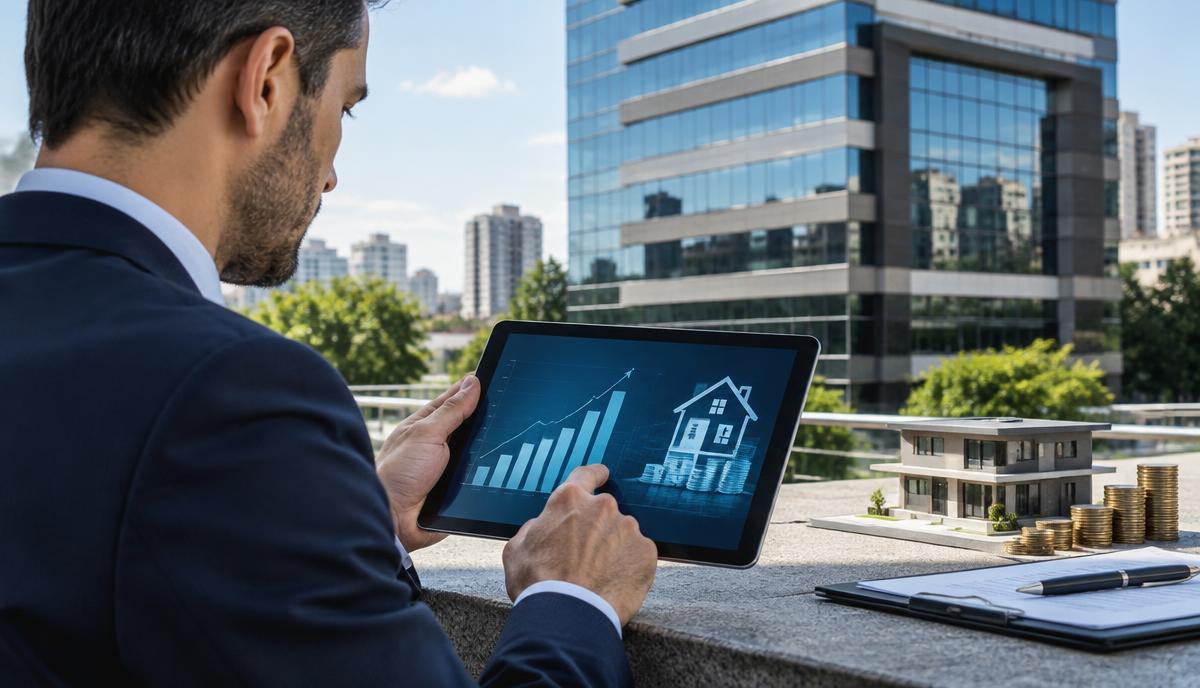
O refinanciamento imobiliário, também chamado de home equity, permite usar um imóvel já quitado — ou com financiamento em andamento — como garantia para conseguir crédito com juros menores. O valor liberado depende diretamente da avaliação do imóvel.
Entender essa relação ajuda a estimar quanto é possível captar e a se preparar melhor para o processo.
O que é o refinanciamento com garantia de imóvel
É uma modalidade de crédito em que o imóvel do próprio tomador serve de garantia, geralmente por meio de alienação fiduciária. Como o risco para o credor é menor, as taxas de juros tendem a ser mais baixas que em outras linhas de crédito pessoal.
Como a avaliação define o valor liberado
Após a avaliação, o banco aplica um percentual sobre o valor apurado do imóvel — normalmente entre 50% e 60%, variando por instituição — para definir o limite de crédito disponível. Quanto maior o valor de avaliação, maior o valor potencial de crédito, respeitado esse percentual.
O que é analisado na avaliação do imóvel
- Localização e características da região;
- Padrão construtivo, área e estado de conservação;
- Situação documental — matrícula, averbações e regularidade das construções;
- Liquidez do imóvel no mercado local.
Imóvel ainda financiado pode ser usado?
Em alguns casos sim, desde que o saldo devedor do financiamento original seja descontado do valor disponível na nova operação. A instituição avalia o imóvel pelo valor total e calcula a margem de crédito considerando a dívida remanescente.
Diferença entre home equity e financiamento de compra
No financiamento de compra, a avaliação confirma se o valor de venda do imóvel é compatível com o mercado. No home equity, não há compra — o objetivo é apenas apurar o valor do imóvel já existente para definir quanto de crédito ele pode garantir.
Como se preparar para a avaliação
- Tenha a matrícula atualizada e sem pendências;
- Regularize ampliações ou reformas não averbadas;
- Reúna documentos como IPTU, habite-se e plantas aprovadas;
- Garanta acesso facilitado ao imóvel para a vistoria.
Vale pedir uma avaliação independente antes?
Sim, principalmente se você já tem uma ideia do valor de mercado do imóvel e quer confirmar se a proposta do banco está alinhada com a realidade. Isso também ajuda a comparar propostas entre diferentes instituições antes de assinar o contrato.
Saiba mais
Conheça nossos serviços de avaliação de imóvel para financiamento, avaliação de imóvel para garantia bancária e avaliação de imóvel para garantia de crédito.
Precisa de uma avaliação técnica?
Informe o tipo de imóvel, o endereço e a finalidade. Nossa equipe retorna com a proposta e as próximas etapas.